
Новац ретко нестаје одједном. Одлази у ситним износима, кроз одлуке које у тренутку доношења делују сасвим безазлено.
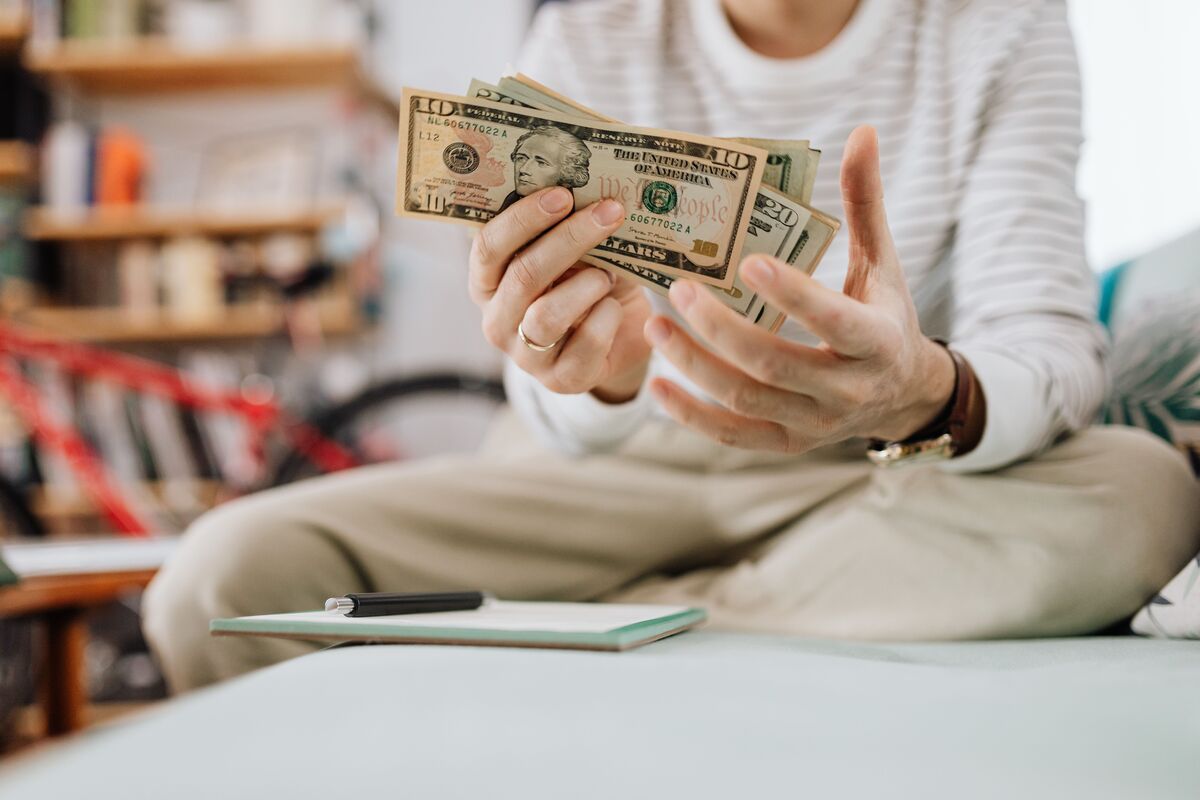
Подаци Федералних резерви показују да скоро трећина Американаца осећа нелагоду када размишља о сопственим финансијама, а тај осећај готово никада није последица само једне погрешне одлуке.
Много чешће је реч о збиру навика које се понављају годинама и тихо једу оно што остане на крају месеца.
Добра вест је да такве навике могу да се препознају и промене без посебног финансијског знања.
Живот без плана потрошње
Многи покушавају све ођедном. Прате најновији изазов штедње, укидају кафу, инсталирају апликације са купонима и после месец дана имају осећај да се ништа није померило.
Проблем обично није у дисциплини, већ у томе што не постоји јасан циљ према коме се троши.
Уређен систем расподеле новца мења ту слику. Правило 50/30/20 дели примања на основне трошкове, на жеље и на штедњу, док метод буџетирања од нуле сваком динару унапред додељује задатак.
Оба приступа раде исти посао: претварају магловиту намеру у бројку која се може пратити. Пре избора методе корисно је најпре одредити циљеве, попут штедње за пензију, стварања резерве за непредвиђене трошкове или помоћи члану породице.
Трошење преко сопствене мере
Прекомерна потрошња отежава сваки финансијски циљ. Када готово све што уђе оде на оно што се жели одмах, за будућност остају мрвице.
Невоља је у томе што велики број људи нема тачну представу о томе колико заиста троши.
Постоје два типична облика. Први је раст трошкова који прати раст плате, па већа примања доносе скупљи стан, скупљи аутомобил и исту нулу на штедном рачуну.
Други је трошење изнад онога што се зарађује, уз разлику коју покривају кредити. Оба проблема могу да се решавају на исти начин.
Праћење трошкова током неколико месеци показује где новац стварно одлази, а затим се прави план потрошње који одговара стварним примањима, не жељеним.
Празан фонд за непредвиђене трошкове
Оптимизам користи у многим областима живота, али се слабо слаже са финансијском сигурношћу. Мало ко планира болест, повреду или квар који не трпи одлагање.
Ипак, више од 35 % Американаца нема довољно новца ни да покрије непредвиђени трошак од 400 УСД, а камоли да издржи неколико месеци без плате.
Без те резерве остаје само задуживање, и то обично оно скупо. Препорука струке је да се одвоји износ довољан за три до шест месеци трошкова, а више од тога онима чија примања варирају из месеца у месец.
Новац треба да буде доступан без великих трошкова подизања, али истовремено да доноси одређену камату, на пример на штедном рачуну или другом лако доступном рачуну за резерву.
Аутоматски пренос дела плате одмах по уплати ради знатно боље од одлуке да се штеди оно што остане.
Кредитна картица као продужетак плате
Дуг мења однос према новцу. Онај скупи дуг, са високим каматама, посебно је тежак јер цена расте са сваким месецом одлагања.
Живот на кредит и стално преношење дуга из месеца у месец могу да доведу до великих износа плаћених на камату. Тај исти износ могао би да стоји на штедњи.
Излаз постоји у неколико варијанти. Салдо се може измирити у целости сваког месеца, чиме камата престаје да буде тема. Код више отворених дугова примењују се два позната приступа: метод грудве снега, где се прво гаси најмања обавеза, и метод лавине, где предност добија она са највишом каматом.
Пренос дуга на повољнији производ или обједињавање обавеза у један кредит такође смањује укупан трошак.
Одлагање улагања
Новац који стоји не ради. Штедни рачун бар доноси камату, и то није занемарљиво: 5% на уложених 20.000 ЕУР доноси 1.000 ЕУР за годину дана.
Код улагања, остварени принос може да се реинвестира и тако временом доноси нове приносе.
Ефекат је видљив и код малих износа. Чак и 100 УСД месечно, уз принос од 6%, нарасте на више од 46.000 ЕУР током 20 година.
Пресудно је време проведено у улагању, не висина првог улога.
Пре првог корака треба да се одреди сопствена толеранција на ризик, дакле спремност да се поднесе привремени губитак зарад већег приноса.
Ризичније инвестиције по правилу носе и већи потенцијал, али не одговарају свакоме. Индексни фондови, берзански инвестициони фондови и активно вођени рачуни покривају различите профиле улагача, а финансијски саветник може да помогне при избору који одговара циљевима и року улагања.
Грешке се мењају са годинама
Млади људи најчешће одлажу изградњу кредитне историје. Кредитна историја се гради временом, а редовно измиривање обавеза и одговорно коришћење кредита могу да допринесу бољем кредитном рејтингу.
У тој фази се често заобилазе и штедни рачуни са пореским олакшицама, иако они доносе ослобођење од пореза на зараду или на исплату.
У средини каријере циљеви се множе, па се дешава да ниједан не добије приоритет.
Тада се најчешће одлаже штедња за пензију, пропуштају се доприноси послодавца у пензионом плану на послу и занемарује осигурање, иако од те особе зависе други чланови домаћинства.
Пред пензију и током ње јављају се друге замке. Живот без плана потрошње, превише опрезан портфолио који не прати инфлацију, потцењивање медицинских трошкова и лоше одабран тренутак за подношење захтева за пензијско давање могу озбиљно да скрате век уштеђевине.
Пензија данас уме да траје 20 до 30 година, понекад и дуже, па неки део средстава може остати уложен у имовину која има потенцијал за дугорочни раст, у складу са потребама и толеранцијом на ризик.
Ниједна од ових грешака није непоправљива. Први корак је обично најмањи: један преглед рачуна, један аутоматски налог за штедњу, један разговор о новцу са укућанима.
Када се циљеви једном изговоре наглас, бројке из овог текста престају да буду општа прича и постају план.
Преузмите андроид апликацију.