
AIK банка се поново нашла на удару јавности – овога пута због видео-снимка из једне њихове пословнице, на коме се јасно види како службеник са клијентима разговара на крајње непристојан и противзаконит начин.
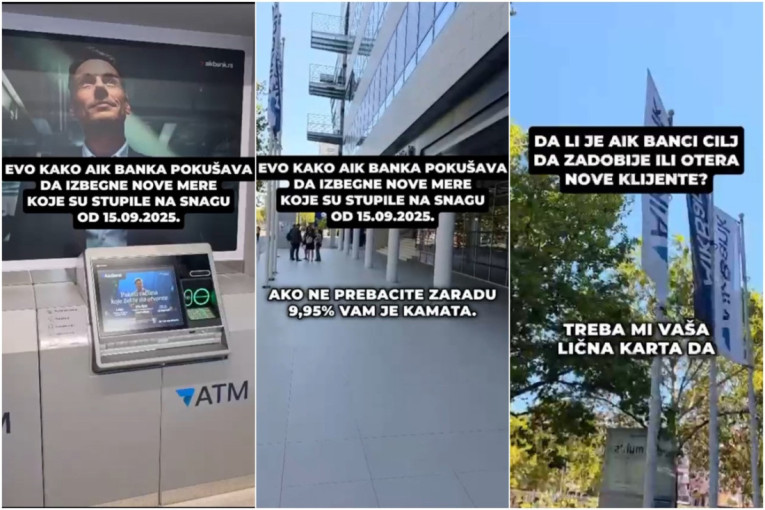
Уместо да грађанима понуди транспарентне информације о кредитима, службеник AIK банке поручује да за све који не преносе зараду код њих камата остаје 9,95 одсто, док је „снижена“ тек на 7,5 одсто за оне који то учине. На питање клијента зашто постоји толика разлика, одговара без имало увијања: „Зато што нико неће клијенте који не примају зараду код њих!“
Још скандалозније, службеник је инсистирао да му клијент, који је дошао само да се информише, преда свој матични број и личну карту – што је незаконит захтев јер се такви подаци могу тражити тек приликом званичног подношења захтева за кредит. Када је клијент одбио, банкар му се подсмевао и предложио да макар његова супруга да своје податке! Човек и жена су на крају практично избачени из пословнице, иако су дошли као потенцијални клијенти.
Овакво понашање недвосмислено урушава поверење грађана и потврђује да је AIK банка више заинтересована за додатне наметe и обавезна осигурања него за стварне потребе клијената. Снимак је најбољи доказ – бахатост, непрофесионализам и отворено ругање постали су заштитни знак односа ове банке према грађанима. Видео снимак можете погледати овде.
Владине мере и однос банака: AIK против Поштанске штедионице
У августу 2025. године, Влада Србије је најавила амбициозан пакет економских мера усмерен на олакшање финансијског терета грађанима, са фокусом на смањење каматних стопа на кредите. Ове мере, које су ступиле на снагу 15. септембра 2025, предвиђају ограничавање камата на готовинске и потрошачке кредите за до три процентна поена ниже у односу на стандардне услове из јула 2025. године. У исто време, стамбени кредити су доживели смањење од 0,5 процентних поена.
Циљ мера било је стимулисање потрошње, подршка средњој класи и пензионерима, посебно онима са нижим примањима. Међутим, док неке банке попут Поштанске штедионице брзо реагују и нуде повољније услове, друге, попут AIK банке, показују апсолутну незаинтересованост. То за директан узрок има додатно сиромашење грађана, који не успевају да се ишчупају из дужничког ропства у које су упали захваљујући таквим политикама банака.
Зашто AIK банка није транспарентна?
У пословницама AIK банке од службеника можете да чујете да је та банка смањила фиксну каматну стопу за кеш кредите са преносом зараде са 7,95 одсто на 7,5 одсто. Међутим, према подацима са њиховог званичног сајта, каматна стопа и даље стоји на 7,95 одсто (ЕКС од 8,30 одсто), без јасних назнака о примени смањења за све клијенте.
Ово наводно смањење, чак и ако се активира, ограничено је само на клијенте који преносе зараду у банку, остављајући већину корисника без бенефиција.
Очигледан пример нетранспарентности банке доводи до тога да грађани губе поверење, па банка бележи мањи прилив нових клијената, док стари остају у дилеми зашто су услови за њих још гори. Наиме, постојећи клијент и даље кеш кредит у AIK банци узима по лихварској каматној стопи од 9,95 одсто, без икаквих смањења.
Такође, ту не престаје мука грађана и клијената AIK банке са баснословним наметима који их оптерећују. Један од кључних проблема је обавезно осигурање кредита, које AIK банка намеће као услов за одобрење.
На пример, за кредит од 1 милион динара, ово осигурање износи додатних 32.000 динара, док камата достиже око 241.000 динара током периода отплате. Тих 32.000 динара за осигурање клијент је у обавези да уплати одмах! AIK банка нуди и вид „помоћи“, тако што дозвољава клијенту да тај износ одбије са позајмице, те да уместо милион динара, подигне 968 хиљада.
Укупно, на 1 милион динара клијент је у обавези да плати преко 273.000 динара само на трошкове изнад главнице, што претвара кредит у значајан финансијски терет.
Замислимо просечног радника са платом од 100.000 динара који узима кеш кредит од 1 милион динара на 71 месец. Са каматом од 7,95% и обавезним осигурањем, месечна рата би могла бити око 17.500 динара + 32.000 које је у обавези да уплати одмах за осигурање.
Овај грађанин је у обавези да сваког месеца више од 18 одсто зараде остави AIK банци. Са грађанима који имају нешто ниже плате ситуација је још гора, те на овај начин до четвртине плате мора да буде опредељено за банку која кориснике претвара у робове система.
Ситуација са AIK банком је алармантна и када се упореде вредности каматних стопа са другим банкама, на првом месту Поштанску штедионицу, али и друге комерцијалне банке.
Поштанска штедионица: Модел брзог раста и флексибилности
Насупрот томе, Банка Поштанска штедионица представља пример ефикасне имплементације владинх мера. Од 1. септембра 2025, банка је снизила каматне стопе на све врсте кредита. Посебно је атрактивно снижење за готовинске и потрошачке кредите на само 5,99 одсто.
Кредити за рефинансирање су такође сада доступни са каматом од 6,45 одсто. Учинили су се уступци клијентима и за стамбене кредите.
Осим тога, осигурање кредита је опционо – клијенти сами бирају да ли желе ову заштиту, што смањује укупне трошкове и повећава транспарентност.
Ова стратегија допринела је брзом расту банке. У првом дану примене нових мера, Поштанска штедионица је реализовала 131 кредитни захтев, а до сада је постала највећи кредитор државе и локалних самоуправа, са преко милијарду евра пласмана.
У периоду од 2021. до 2025, профит банака у Србији расте, али Поштанска показује просечан принос на активу од 1,07 одсто, фокусирајући се на обим уместо маржи.
За исти кредит од 1 милион динара на 71 месец са 5,99% каматом и без обавезног осигурања, месечна рата би била око 16.700 динара – што је уштеда од 800 динара месечно у поређењу са AIK банком, што кумулативно штеди око 57.000 динара током отплате.
Тих 57.000 динара остаје у џеповима грађана. Овај приступ не само да привлачи нове клијенте већ и стимулише економски раст кроз већу потрошњу. Поштанска штедионица је такође активно промовисала ове промене, што је довело до повећане видљивости и поверења.
У будућности, Народна банка Србије би требало да појача надзор како би осигурала униформну примену мера. За потрошаче, савет је да упореде понуде – прелазак на банку са нижим стопама доноси значајне уштеде. У коначници, ове мере државе представљају корак ка стабилнијој економији, али њихова ефикасност зависи од спремности банака да мисле и о клијентима, а не само о свом профиту.
Упоредна табела кредитних понуда банака (2025)
| Банка | Номинална каматна стопа (НКС, фиксна) | Ефективна каматна стопа (ЕКС) | Обавезно осигурање | Накнаде за обраду | Максимални износ / рок отплате | Посебни услови |
|---|---|---|---|---|---|---|
| Поштанска штедионица | 5,99% (промотивно до 30.09.2025.) | ~6,20% (процена) | Опционо | Без накнаде до 30.09.2025. | До 1.000.000 РСД / до 71 месец | Приоритет за плате до 100k; снижење са 6,99% на 5,99% за готовинске кредите до 1М. |
| AIK Banka | 7,95% (само са преносом зараде) | 8,30% | Обавезно (~6,4% главнице, нпр. 32.000 РСД за 1М) | Без накнаде, али скривени трошкови осиг. | До 5.000.000 РСД / до 71 месец | Ограничено на пренос зараде; није усклађено са владиним минимумом од 7,5%. |
| Erste Banka | 7,50% (без осигурања) / 7,20% са осигурањем | 7,79% (без осигурања) / 8,69% (са осигурањем) | Опционо | Без накнаде | До 1.000.000 РСД / до 70 месеци | Специјална понуда за <100k; банка преузима процедуру ако је потребно. |
| Raiffeisen Banka | 7,50% | ~7,70% (процена) | Опционо | Без накнаде | До 4.000.000 РСД / до 70 месеци | Фиксна стопа за <100k; брзо одобравање online до 600k. |
| UniCredit Banka | 7,15% | 8,94% | Опционо | Без накнаде за online захтеве | До 600.000 РСД / до 71 месец | Акцијска понуда за мобилне апликације; нижа стопа за запослене са ниским примањима. |
Закон о легализацији данас на влади, усвајање на јесењем заседању скупштине
Преузмите андроид апликацију.